Une tempête fait rage pendant la nuit, et au matin, vous constatez des tuiles manquantes, une gouttière cabossée ou une tache d'humidité qui s'étend sur le plafond. C'est alors que le désespoir vous envahit : refaire la toiture peut coûter très cher. La bonne nouvelle, c'est que si les dégâts sont dus à un sinistre couvert, votre assurance habitation peut prendre en charge la majeure partie, voire la totalité, des frais. Le plus difficile, c'est de savoir… comment obtenir une prise en charge par l'assurance pour le remplacement d'une toiture sans pour autant laisser passer discrètement des milliers de dollars.
Après des années passées sur les toits canadiens aux côtés d'experts en sinistres, dans la région du Grand Toronto, à travers les zones à risque de grêle de l'Alberta et lors des hivers rigoureux du Manitoba, nos équipes ont constaté précisément où les réclamations aboutissent et où les propriétaires sont sous-indemnisés. Ce guide vous accompagne pas à pas tout au long du processus afin de protéger votre maison et vos finances.
Points clés à retenir
- Le montant de votre indemnisation dépend avant tout d'une chose : de la validité de votre police d'assurance. Valeur marchande réelle (VMR) ou Valeur de remplacement (VRR).
- L'assurance couvre soudain, accidentel Les dommages (vent, grêle, incendie, chutes d'arbres) ne sont jamais couverts par l'usure normale, l'âge ou un mauvais entretien.
- La documentation et un devis détaillé de l'entrepreneur sont vos meilleurs atouts pour obtenir un paiement intégral.
- Un premier chèque inférieur aux prévisions est souvent amortissement récupérable Être retenu, pas un refus.
- Un refus ou un paiement insuffisant peut généralement faire l'objet d'un appel avec les preuves appropriées.
Dans ce guide
- Votre assurance couvre-t-elle même le remplacement complet d'une toiture ?
- Comment obtenir une prise en charge des frais de remplacement de votre toiture par votre assurance : 7 étapes
- L'amortissement récupérable, expliqué
- Pourquoi l'assurance n'a-t-elle couvert qu'une partie de votre toiture ?
- Que faire si votre demande d'indemnisation auprès de votre assurance toiture est refusée ?
- Réclamations pour dommages causés par la grêle en Alberta : un cas particulier
- Assurance toiture en Ontario, en Alberta et au Manitoba
- Comment RonOvations vous aide dans votre réclamation
- Foire aux questions
Tout d'abord, vérifiez si votre assurance couvre bien le remplacement complet du toit.
Avant toute chose, tout repose sur deux petits acronymes dissimulés dans votre contrat. Ils déterminent si votre assureur vous versera une indemnisation suffisante pour une toiture neuve ou seulement une fraction de cette somme.
- Valeur de remplacement (VRR) : Elle prend en charge l'intégralité des frais de remplacement de votre toiture par des matériaux neufs de qualité similaire, déduction faite de votre franchise. C'est la couverture qu'il vous faut.
- Valeur marchande réelle (VMR) : paie le déprécié La valeur de votre ancienne toiture. Une toiture de 15 ans peut être dépréciée de plus de moitié, vous laissant le reste à votre charge.
| Scénario (coût de la toiture : $18 000) | Politique ACV | Politique RCV |
|---|---|---|
| Amortissement appliqué (toiture ancienne) | $9 000 déduits | Retenu, puis récupérable |
| Déductible | $1 000 déduit | $1 000 déduit |
| Vos frais à votre charge | ~$10,000 | ~$1 000 (juste la franchise) |
Comment vérifier le vôtre en deux minutes : Consultez la page des déclarations de votre police et recherchez la base de “ règlement des sinistres ”. Elle indiquera soit la valeur de remplacement (RCV), soit la valeur à neuf (ACV). Si vous avez une base ACV et que votre toiture est relativement récente, demandez à votre courtier s'il est possible de passer à une base RCV ou d'ajouter une clause d'exonération pour dépréciation lors de votre prochain renouvellement. Pour une vue d'ensemble de la couverture, consultez notre guide sur L'assurance habitation couvre-t-elle le remplacement de toiture au Canada ?.
Comment obtenir une prise en charge des frais de remplacement de votre toiture par votre assurance : 7 étapes
Voici la procédure exacte que nous proposons aux propriétaires. Suivez-la scrupuleusement, car le fait d'omettre une étape est la raison la plus fréquente pour laquelle une demande d'indemnisation légitime est sous-payée ou refusée.
1. Documentez immédiatement les dommages.
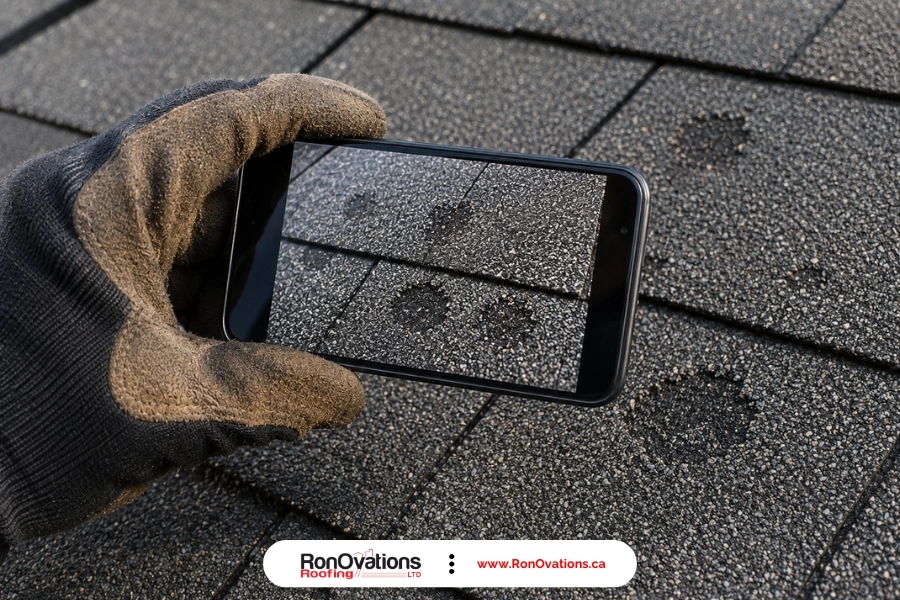
Dès que vous pouvez le faire en toute sécurité, prenez des photos et des vidéos datées, en commençant par le sol, et en vous approchant seulement si vous pouvez le faire sans danger. Photographiez les tuiles manquantes ou fissurées, les marques de grêle, les conduits d'aération et les solins endommagés, ainsi que toute trace d'humidité à l'intérieur. Si vous avez déjà des photos “ avant ” prises au printemps précédent, c'est encore mieux : elles prouvent que les dégâts sont récents et non préexistants.
2. Veuillez lire votre police d'assurance avant d'appeler.
Vérifiez votre statut ACV/RCV, votre franchise standard et, surtout, si vous avez un franchise distincte pour le vent et la grêle, Ce qui est courant dans les Prairies. Connaître vos chiffres avant de déposer votre demande permet de garder des attentes réalistes et de mener la discussion dans votre sens.
3. Faites réaliser une inspection et obtenir un devis détaillé par un couvreur indépendant.
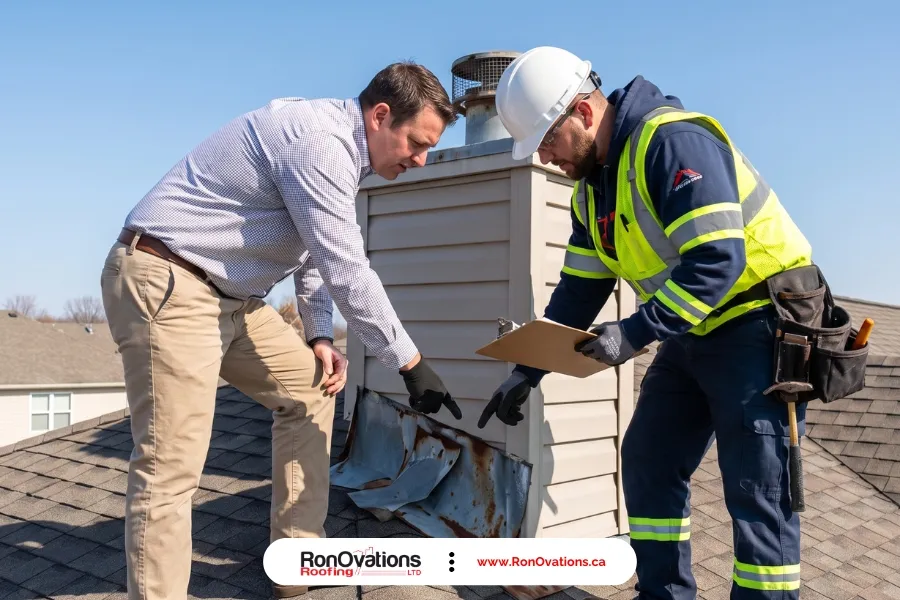
Voici votre atout. Un couvreur qualifié documente l'étendue réelle des dégâts et établit un devis détaillé que l'expert ne pourra pas facilement contester. Nos équipes proposent des inspections gratuites, conformes aux exigences des assurances, et utilisent une méthode d'évaluation complète. liste de contrôle pour l'inspection de la toiture pour que rien ne soit oublié, ni le platelage, ni la sous-couche, ni les solins, ni les mises à niveau du code du bâtiment.
4. Déposez votre dossier rapidement et respectez le délai de déclaration.
La plupart des polices d'assurance canadiennes exigent que vous signaliez les dommages dans un délai précis, généralement de 30 à 60 jours. Déclarez le sinistre, obtenez un numéro de réclamation et prenez les mesures nécessaires pour prévenir d'autres dommages (une bâche d'urgence est un bon exemple). Tout retard est un moyen sûr de donner à votre assureur une raison de refuser l'indemnisation.
5. Rencontrez l'expert en sinistres, en présence de votre entrepreneur.
L'expert travaille pour la compagnie d'assurance ; votre couvreur travaille pour vous. Leur présence sur place permet de constater et de valider chaque dommage de vive voix, au lieu de l'omettre discrètement du devis. Apportez vos photos et le devis de votre couvreur lors de la réunion.
6. Comparez l'estimation de l'expert ligne par ligne et ajoutez les éléments suivants.
Lorsque vous recevrez le devis de votre assureur, comparez-le à celui de votre entrepreneur. Soyez attentif aux zones non couvertes, aux quantités de matériaux insuffisantes, aux taux horaires de main-d'œuvre trop bas et aux coûts de mise aux normes ou de permis manquants. En tant que titulaire de la police d'assurance, vous avez le droit de supplément La réclamation, accompagnée des pièces justificatives, est soumise pour approbation. Ces allers-retours sont normaux et permettent souvent de récupérer les sommes réellement dues.
7. Terminez les travaux et récupérez votre amortissement.
Dans le cadre d'une assurance RCV (valeur à neuf), votre assureur effectue généralement le paiement en deux chèques : le premier couvre la valeur dépréciée immédiatement, et le second débloque la dépréciation retenue une fois la toiture terminée et les travaux documentés. Une fois le remplacement terminé, demandez à votre couvreur de vous soumettre la facture finale et les photos, puis réclamez le second chèque. Plus de détails sur le fonctionnement ci-dessous.
L'amortissement récupérable d'une toiture : explications
Si votre premier chèque d'assurance vous a paru anormalement bas, pas de panique, il ne s'agit généralement pas d'un refus. Avec une police RCV (valeur résiduelle), votre assureur retient le montant de l'indemnisation. dépréciation récupérable de votre toiture jusqu'à ce que le travail soit effectivement terminé. Voici le système des deux chèques en termes simples :
- Chèque numéro un (ACV) : La valeur dépréciée de votre toiture, moins votre franchise, vous sera versée peu après l'approbation de votre demande d'indemnisation.
- Chèque numéro deux (amortissement récupérable) : Le solde restant sera débloqué une fois le remplacement effectué et la preuve fournie, portant ainsi votre total à la valeur de remplacement totale (RCV).
Le hic : la dépréciation récupérable n’est débloquée que si vous terminez les travaux et fournissez les justificatifs. Si vous conservez le chèque initial sans remplacer la toiture, vous le perdez. De plus, au Canada, un mauvais usage des fonds d’indemnisation peut engendrer des problèmes plus importants par la suite. Si votre police d’assurance comprend irrécupérable En revanche, cette partie n'est jamais remboursée au titre de l'amortissement, ce qui explique précisément pourquoi une police d'assurance RCV ou une exonération d'amortissement est si importante.
Pourquoi l'assurance n'a-t-elle couvert qu'une partie de votre toiture ?
“ Pourquoi l’assurance n’a-t-elle remboursé qu’une partie de ma toiture ? ” est l’une des questions les plus fréquentes. Outre la différence de valeur après dépréciation, un remboursement partiel s’explique généralement par l’une des raisons suivantes :
- Portée restreinte : L'estimation de l'expert omet les travaux de terrassement, de solin, les permis ou les mises aux normes incluses par votre entrepreneur.
- Prix unitaire bas : Des taux de main-d'œuvre ou de matériaux conservateurs qui ne reflètent pas les coûts réels au Canada.
- Règlement des litiges : Si vos bardeaux ne sont plus fabriqués et qu'il est impossible de trouver des modèles identiques, un remplacement plus important, voire complet, peut se justifier. Refusez toute réparation qui laisserait une toiture incohérente.
- Ajustements liés aux affections préexistantes : L'assureur réduit le remboursement en invoquant l'usure antérieure. Une documentation solide est votre défense.
Chacun de ces éléments est négociable. Un complément détaillé et bien documenté, établi par un entrepreneur expérimenté, permet de transformer un versement partiel en un versement équitable.
Que faire si votre demande d'indemnisation auprès de votre assurance toiture est refusée ?
A Demande d'indemnisation auprès de l'assurance toiture refusée Un avis de suspension n'est pas toujours synonyme de fin du processus. Il faut d'abord comprendre pourquoi cela s'est produit. Au Canada, les raisons les plus fréquentes sont les suivantes :
- Dommages attribuables à l'âge, à l'usure ou au manque d'entretien plutôt qu'à un événement soudain
- L'assureur affirme que les dommages préexistants existaient avant la tempête.
- Signalement tardif ou incapacité à prévenir d'autres dommages
- Un toit dont l'âge dépasse la limite fixée par certaines polices d'assurance.
Pour faire appel : demandez la raison du refus par écrit, obtenez une évaluation indépendante d’un couvreur qui y fait directement référence, et soumettez vos documents datés via la procédure d’appel officielle de votre assureur. Pour les sinistres importants, faites appel à un couvreur agréé. expert en sinistres, Votre représentant, qui travaille pour vous et non pour l'assureur, peut négocier en votre nom, généralement contre un pourcentage du règlement. Si vous estimez qu'une réclamation légitime est refusée ou retardée de façon injustifiée, vous pouvez porter plainte auprès de votre organisme provincial de réglementation ou de l'autorité compétente. Bureau d'assurance du Canada pour vous guider.
Réclamations pour dommages causés par la grêle en Alberta : un cas particulier
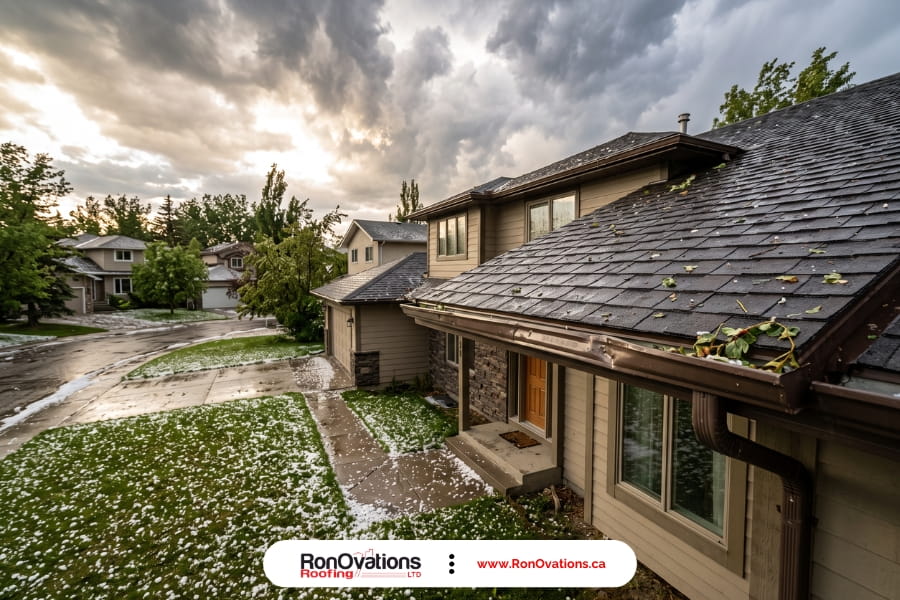
L’Alberta se trouve en plein cœur de la “ vallée de la grêle ” du Canada, et Calgary est régulièrement le théâtre de certains des épisodes de grêle les plus coûteux du pays. Si vous déposez une réclamation Réclamation d'assurance pour dommages causés par la grêle à un toit en Alberta, certaines choses comptent plus ici qu'ailleurs :
- Vérifiez si un franchise distincte pour la grêle et le vent, il est souvent supérieur à la valeur standard.
- Les dégâts causés par la grêle peuvent être discrets. Un couvreur expérimenté saura repérer les zones fragilisées et les fissures de la membrane qui échappent à un œil non averti.
- Attention aux opportunistes qui affluent dans la province après une catastrophe majeure. Faire appel à un entrepreneur local agréé, ayant une adresse réelle et des avis clients, est toujours plus sûr.
Au moment de reconstruire, réfléchissez-y. matériaux de toiture résistants aux chocs, De nombreux assureurs de l'Alberta offrent des rabais sur les primes pour les bardeaux de classe 4, et ceux-ci résistent beaucoup mieux à la prochaine tempête.
Assurance toiture en Ontario, en Alberta et au Manitoba
Les règles de base sont uniformes à l'échelle nationale. Les dommages accidentels et soudains sont couverts, contrairement à l'usure et au vieillissement. Ce qui varie selon les régions, c'est le type de tempête qui déclenche une réclamation.
- Ontario : Les tempêtes de vent estivales et les barrages de glace hivernaux en sont les causes habituelles. Les propriétaires de maisons en Ontario peuvent confirmer leurs droits auprès de la Autorité de réglementation des services financiers de l'Ontario.
- Alberta : La grêle est reine, suivie de près par le vent. Des franchises spécifiques pour la grêle sont courantes.
- Manitoba : Les cycles extrêmes de gel-dégel et les fortes accumulations de neige favorisent la formation de barrages de glace et l'action du vent tout au long de l'hiver.
Bien choisir le moment de votre remplacement vous protège également contre les réclamations futures ; consultez donc notre guide à ce sujet. Meilleure période de l'année pour remplacer une toiture, et assurez-vous de bien comprendre votre nouveau garantie de toiture avant le départ de l'équipage.
Comment RonOvations vous aide avec votre réclamation d'assurance toiture
Le travail dans le secteur des assurances valorise l'expérience, et c'est ce que nous faisons chaque semaine. Partout en Ontario, en Alberta et au Manitoba, nos équipes certifiées aident les propriétaires :
- Réalisez des inspections de toiture gratuites et conformes aux exigences des assurances, avec documentation photographique complète.
- Élaborer des estimations détaillées, ligne par ligne, que les experts en sinistres prennent au sérieux
- Rencontrez l'expert sur place et accompagnez-le dans le processus de demande de complément d'indemnisation.
- Remplacement complet des toitures en bardeaux, en métal et plates, ainsi que des gouttières, des soffites et des fascias, conformément à l'étendue des travaux approuvés.
Nous ne prendrons pas en charge votre franchise (cela constitue une fraude à l'assurance au Canada et alertera tout entrepreneur). En revanche, nous veillerons à ce que vos dommages soient entièrement documentés et évalués équitablement. Réservez votre inspection de toiture gratuite et nous vous aiderons à bien démarrer votre réclamation.
Foire aux questions
L'assurance prend-elle en charge le remplacement complet d'une toiture au Canada ?
Oui, si les dommages sont causés par un sinistre couvert comme le vent, la grêle, un incendie ou la chute d'un arbre, et que vous disposez d'une assurance valeur à neuf (VN). Avec une assurance valeur actuelle (VA), l'assurance rembourse la valeur dépréciée et vous payez le reste.
Pourquoi mon assurance n'a-t-elle pris en charge qu'une partie de ma toiture ?
Il s'agit généralement d'une retenue sur la valeur de remplacement (récupérable après travaux) ou d'une estimation trop restrictive de l'expert qui omet des éléments inclus par votre entrepreneur. Ces deux situations peuvent être négociées par le biais d'un avenant.
Comment puis-je obtenir le déblocage de mon amortissement récupérable ?
Une fois le remplacement de la toiture terminé, demandez à votre couvreur de soumettre la facture finale et les photos des travaux à votre assureur. Ce dernier, après confirmation de la conformité des travaux au cahier des charges approuvé, vous versera le deuxième chèque.
Que dois-je faire si ma demande d'indemnisation auprès de mon assurance toiture est refusée ?
Obtenez une explication écrite du motif de refus, faites réaliser une évaluation indépendante par un couvreur qui y fait directement référence, et déposez un recours officiel accompagné des pièces justificatives. Un expert d'assuré peut vous aider pour les sinistres importants.
Dans combien d'années mon assurance ne couvrira-t-elle plus mon toit ?
Cela varie selon les assureurs, mais de nombreuses polices réduisent la couverture ou passent à la valeur à neuf (ACV) une fois que la toiture a plus de 15 ans, et certaines n'assurent pas du tout les toitures très anciennes. Vérifiez vos conditions de renouvellement chaque année.
Est-ce une fraude si un couvreur propose de renoncer à ma franchise ?
Oui. Renoncer à sa franchise ou la “ prendre en charge ” est considéré comme une fraude à l’assurance au Canada. Un entrepreneur digne de confiance ne vous promettra jamais une “ toiture gratuite sans franchise ”.”
Rédigé par l'équipe de toiture RonOvations. Nous sommes une entreprise de toiture et de rénovation extérieure agréée, desservant les propriétaires de l'Ontario, de l'Alberta et du Manitoba. Notre expérience pratique nous permet d'accompagner les propriétaires dans leurs démarches auprès des compagnies d'assurance, de l'inspection jusqu'au règlement final. Ce guide contient des renseignements généraux et ne constitue pas un avis financier ou juridique. La couverture varie selon la police et la province ; veuillez donc toujours vérifier les détails auprès de votre assureur ou d'un courtier agréé.